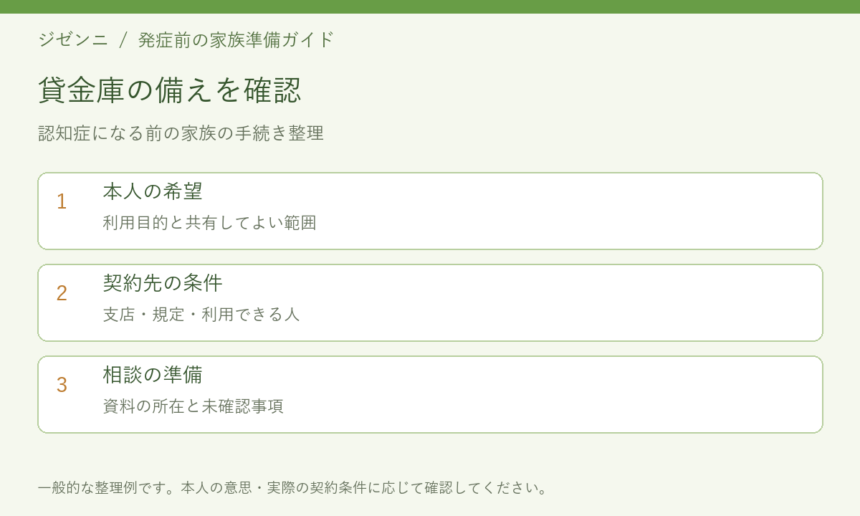
「親が使っている貸金庫は、将来だれが確認できるのだろう」。本人や親が認知症になるかもしれないと不安を感じたとき、鍵の場所を聞くだけでは準備が十分とはいえません。貸金庫には金融機関ごとの契約条件があり、家族だから当然に開けられるわけではないためです。
この記事では、発症前に本人の希望を聞き、契約している支店と規定、利用できる人の条件、相談に必要な資料を確認する進め方を紹介します。家族がすぐに開扉する方法を一律に案内するのではなく、分からない条件を相談へつなぐための準備としてご覧ください。
認知症に備える貸金庫の手続きは、家族が鍵の所在と利用権限を分けて確認することから始めましょう。
ご本人や親の将来の手続きに不安がある方へ。ジゼンニでは、認知症への経済面の備えについて専門家へ無料相談できます。専門家の案内から対応分野をご確認いただくか、お問い合わせ窓口をご利用ください。相談後の依頼の条件・費用は各専門家にご確認ください。
認知症と貸金庫利用の基本的な注意点
認知症の方が貸金庫を利用する場合、家族や関係者が手続きを進める際に注意すべきポイントがあります。まず、貸金庫は契約者本人以外が自動的に開けられるわけではありません。そのため、事前に鍵や権限について適切な管理と準備を行うことが重要です。また、万一の状況に備えた対応策も検討しておくことでスムーズな手続きにつながります。
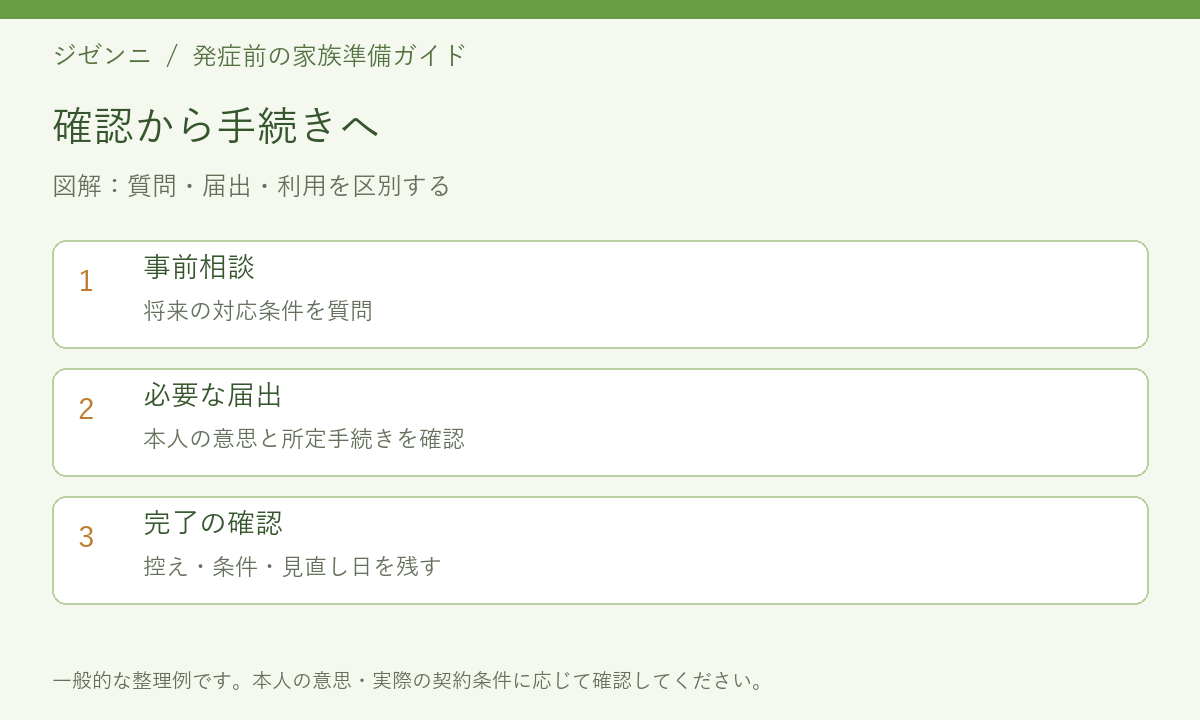
貸金庫は家族が自動的に開けられるわけではない
貸金庫の鍵を家族が持っていても、それだけで開扉や中身の持ち出しが認められるとは限りません。契約者、届出済みの代理人、本人確認、手続きの種類などにより対応条件が変わります。
最初は、本人が利用している金融機関と支店を把握し、将来本人が対応しにくくなった場合にどこへ相談すればよいかを聞きます。制度名や必要書類を家族で推測せず、実際の契約先の案内を基に記録しましょう。
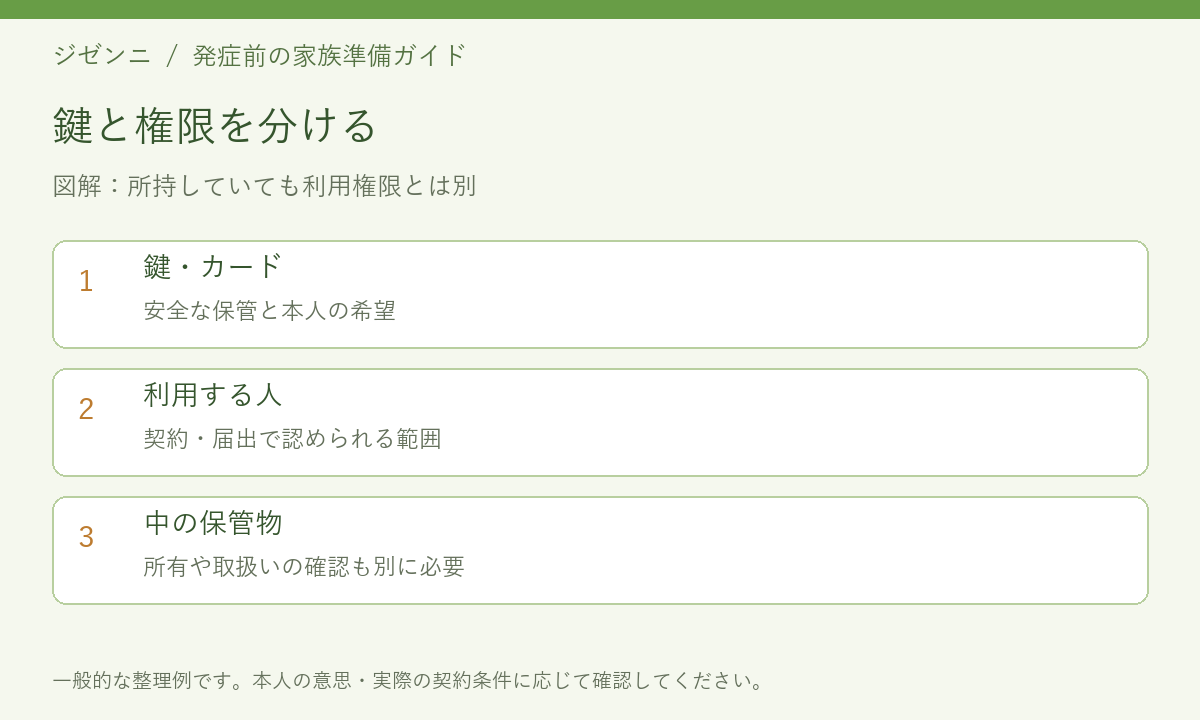
鍵を持つことと、貸金庫を開ける契約上の権限があることは別です。
鍵と権限を分ける重要性
鍵の保管場所と、契約上利用を認められている人は別の情報です。本人が保管場所を伝えることに同意しても、家族へ利用権限を与える手続きが完了したことにはなりません。
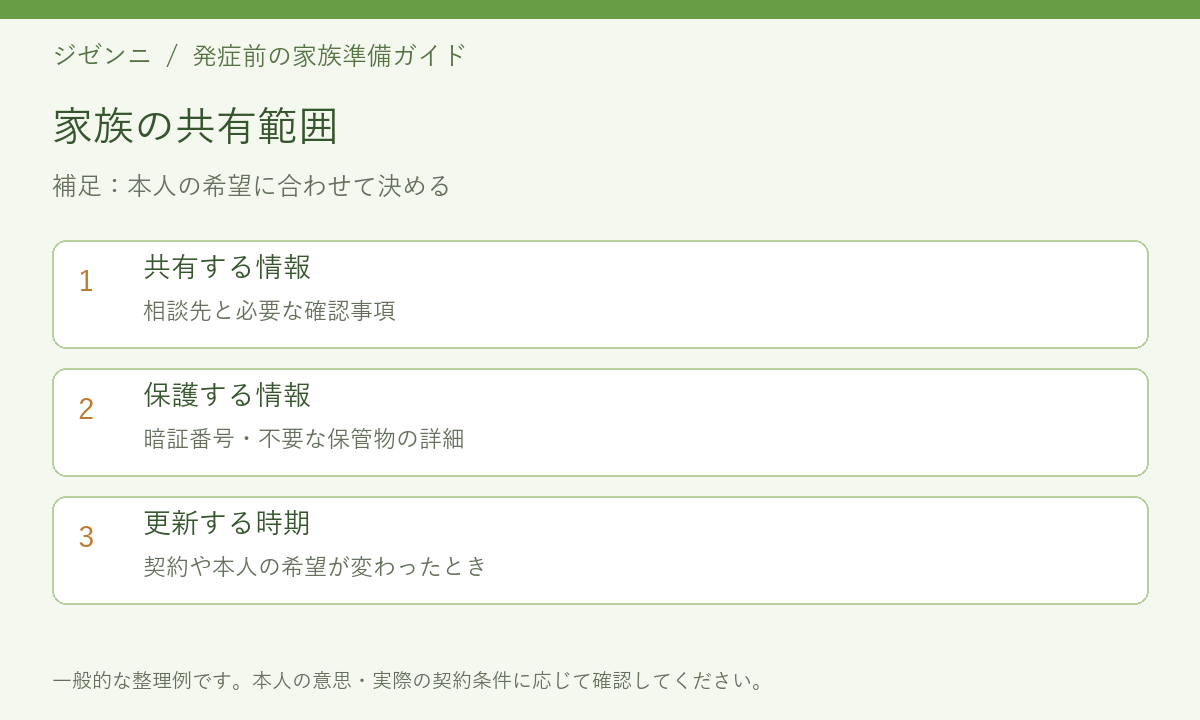
共有用の表には、契約支店、契約資料の保管場所、本人が相談を希望すること、確認日を書きます。鍵やカードを本人の意思に反して預かったり、暗証番号を家族のグループチャットへ書いたりすることは避けてください。
認知症への備えで貸金庫を確認するときは、家族の共有範囲と正式な手続きの条件を分けて整理しましょう。
本人が貸金庫を使っている理由も聞いてみましょう。大切な書類を安全に置きたい、思い出の品を守りたいなど、目的によって共有してよい情報が変わります。家族の都合で保管方法を変えるのではなく、本人が何を大切にしているかを出発点にします。
本人が認知症発症前に行うべき準備
認知症の発症に備え、貸金庫を利用している場合は事前準備が重要です。まず契約支店で必要書類や手続きについて相談し、家族と共有することが大切です。また、貸金庫には登録代理人制度がある場合がありますので、その有無や条件を確認しましょう。このような準備を行うことで、万一の場合でもスムーズに対応できる環境を整えることができます。
契約支店での事前相談と必要書類の確認
貸金庫を利用する際には、契約支店での事前相談が重要です。まずは必要書類について確認し、それらを準備しておくことが求められます。また、登録代理人制度がある場合、その詳細や条件についても具体的に把握しておくと良いでしょう。特に本人の意思確認が可能な段階で手続きを進めることで、後々のトラブルを防ぐことにつながります。さらに、貸金庫規定に基づいた対応方法や家族間で共有すべき情報についても明確化しておくことがおすすめです。このような取り組みはスムーズな管理体制構築にも寄与しますので、一つひとつ丁寧に進めていく姿勢が大切です。
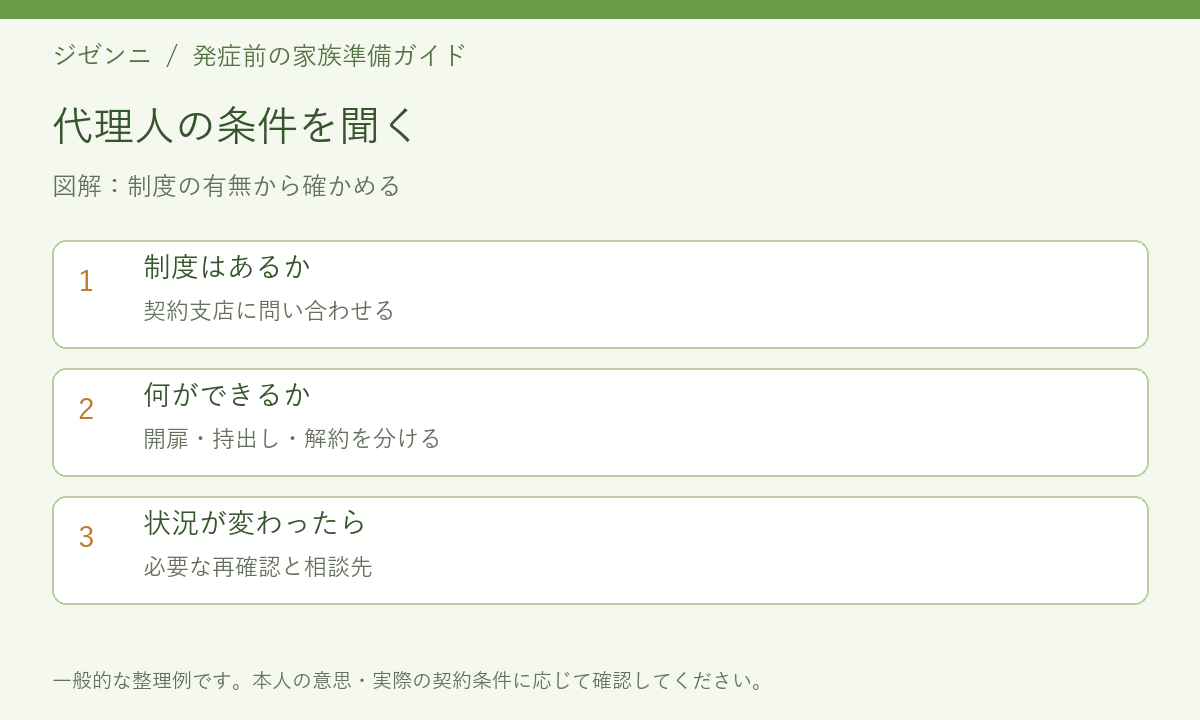
登録代理人制度の有無と利用範囲は、実際の契約支店に確認してください。
貸金庫の登録代理人制度の有無と条件を家族で確認
家族が貸金庫を利用する際には、事前に登録代理人制度の有無や条件について確認しておくことが重要です。特に認知症発症後では手続きが複雑になる可能性があるため、早めの相談と準備が求められます。この制度は契約者本人以外でも一定の条件下で金庫を利用できる仕組みですが、その適用範囲や必要書類など詳細な内容は金融機関ごとに異なる場合があります。そのため、契約支店へ直接問い合わせて具体的な方法を把握し、不明点を解消しておくことがおすすめです。また、このような情報は家族間で共有し、一貫した対応方針を持つことでスムーズな管理につながります。さらに、貸金庫規定にも目を通し、それぞれの状況に応じた最善策を検討する姿勢も大切です。
認知症に備えた貸金庫の手続きでは、家族が使える制度の有無と利用範囲を契約先へ確認しましょう。
| 確認する項目 | 記録する内容 | 次の確認先 |
|---|---|---|
| 契約先 | 金融機関・支店・相談先 | 契約資料・支店 |
| 利用する人 | 本人と登録代理人の届出状況 | 支店 |
| できる行為 | 開扉・持出し・解約の条件 | 支店 |
| 本人の状態変化 | 意思確認が難しい場合の相談先 | 支店・専門家 |
| 保管物 | 本人が共有を望む範囲と目的 | 本人 |
| 次の行動 | 未確認事項・担当・確認日 | 本人と家族 |
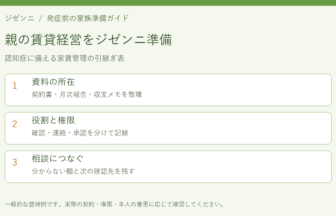
この表は確認用の例です。契約番号や格納品の詳細を全員へ配る必要はありません。本人の希望に合わせて、相談に必要な資料を安全に管理してください。
家族が手続きを進める際の具体的方法
認知症の家族が貸金庫を利用している場合、手続きには慎重な対応が求められます。まずは金融機関に相談し、必要書類や情報を確認することが重要です。また、状況によっては成年後見制度など法的支援を活用するケースもあります。専門家への依頼も視野に入れることでスムーズな解決につながります。このセクションでは具体的な方法について詳しく説明します。
支店への相談時に求められる情報とは?
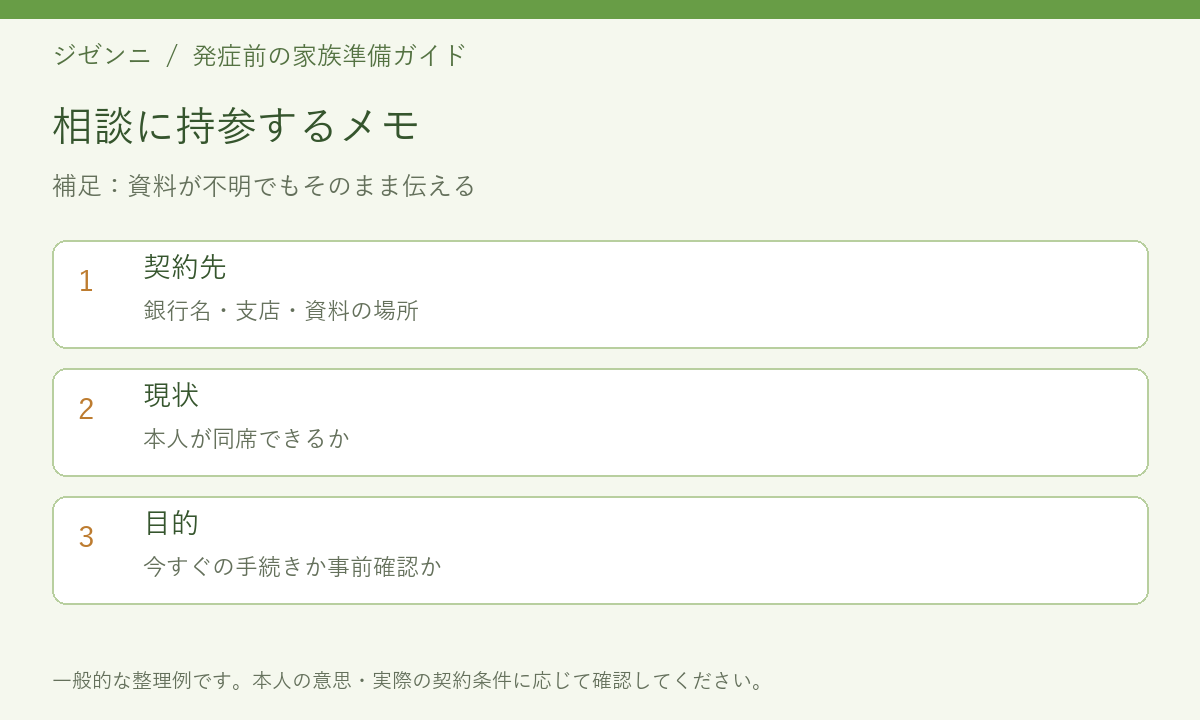
支店への最初の相談では、契約者本人が同席できるか、今は事前の確認なのか、実際に開扉や解約を希望しているのかを伝えます。家族の立場や相談目的を明らかにし、本人を名乗って問い合わせないようにします。
本人確認資料、契約書、届出内容、代理人に関する資料など、何を持参するかは支店へ先に確認します。この記事の確認表は家族が情報を整理するための編集上の例で、銀行が提出を求める所定用紙ではありません。
事前の質問と、実際の申込・届出・開扉の完了を区別して記録します。
専門家へ依頼すべきケースについて
本人の意思確認や利用権限について判断に迷うときは、支店へ相談したうえで、必要に応じて弁護士や司法書士などへ相談します。家族内で「自分が管理する」と決めたことと、第三者に対して認められる権限は分けて考えます。
成年後見などの制度を利用すれば、貸金庫のすべての手続きが無条件にできるということではありません。本人の状況、手続きの目的、金融機関の確認事項を整理し、制度が必要かどうかも含め個別に相談してください。
相談前にそろう資料だけを持参し、分からない資料は「所在不明」と伝えれば、何から確認するかを相談できます。本人が同席できるか、貸金庫内に急いで必要な書類があるか、家族内に意見の違いがあるかも整理しておきましょう。
急ぐ理由がある場合でも、本人に無断で鍵を使用したり、他人を契約者として装ったりしないでください。正規の窓口に事情を説明し、実行できる手続きと必要な確認事項を聞くことが基本です。
貸金庫規定や契約内容の見直しポイント
貸金庫を利用する際には、契約内容や規定の見直しが重要です。特に認知症などで家族が手続きを行う場合、事前に確認しておくべきポイントがあります。例えば、名義人の状態変化による利用条件の変更や必要書類について理解しておくことは不可欠です。また、金融機関ごとに異なるルールもあるため、それぞれの対応方法を把握しておくことでスムーズな手続きが可能になります。このセクションでは具体的な注意点や効率的な進め方について解説します。
利用条件変更時に確認すべき事項一覧
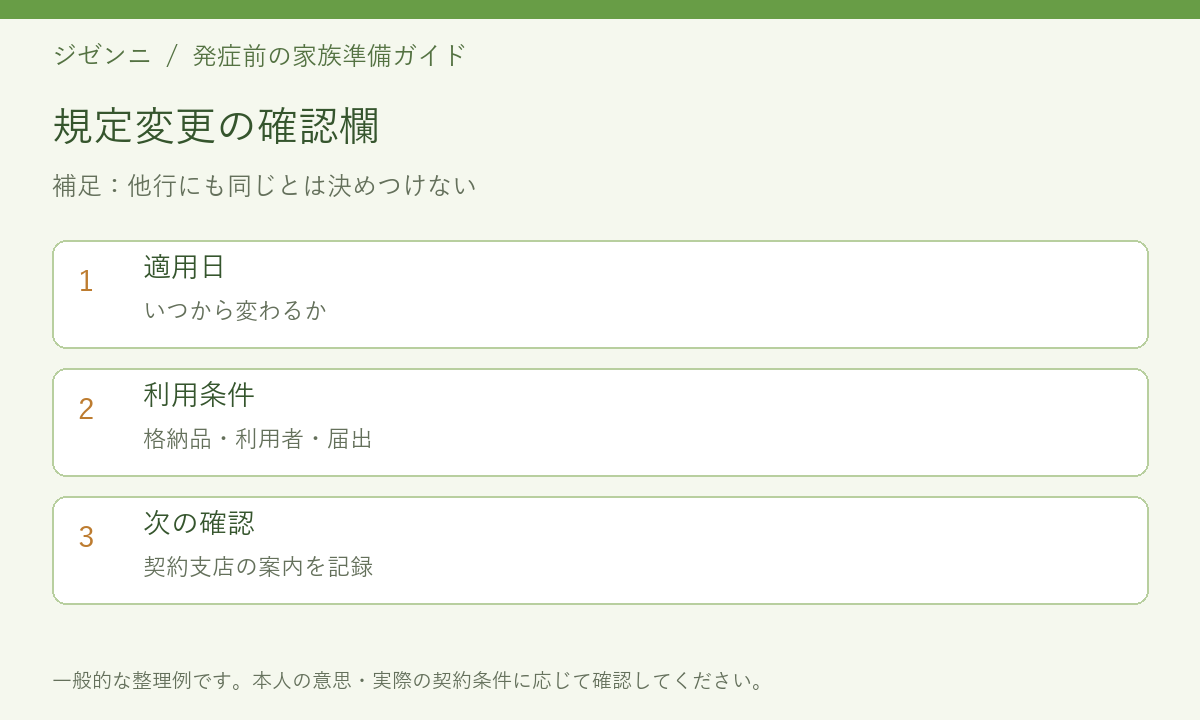
規定の改定通知を受け取ったら、適用日、格納できる物、利用者の条件、届出が必要な変更、鍵をなくした場合の対応を確認します。古い契約時の記憶だけで判断せず、現在適用される規定を支店に確かめます。
例えば三井住友銀行は、2026年4月1日の規定改定に伴い、貸金庫内への現金保管ができなくなったと案内しています。これは同行の案内であり、他の金融機関の規定も同じと決めつけてはいけません。利用先の最新情報を確認することが重要です。
認知症に備える貸金庫の手続きは、家族の記憶だけに頼らず現在の契約規定を確かめましょう。
格納できる物や手続きの条件は改定されることがあります。現在の規定を確認しましょう。
確認表を使ったスムーズな対応法
確認表は、契約先に聞いたこと、未確認のこと、次に誰が確認するかを分けて残すために使います。登録代理人の制度がある場合でも、登録方法、できる行為、本人の状態が変わった場合の扱いは個別に確認してください。
確認しただけの項目を「手続き済み」と書かず、相談済み・申込中・届出完了などを区別します。家族で共有する場合も、本人が望む範囲と相手を決め、保管物の詳細や秘密情報を不必要に広めないようにしましょう。
相談メモの例は「本人は当面このまま利用したい」「長女が支店へ制度の有無を質問する」「次回来店が必要かを確認する」のように具体的にします。説明のための例であり、実際の相談者の事例ではありません。本人の発言と家族の提案は分けて書きましょう。
トラブル回避のために押さえておくこと
認知症の家族が貸金庫を利用している場合、トラブル回避には事前準備と適切な手続きが重要です。法律上、本人以外では対応できないケースも多く、必要書類や権限確認が求められることがあります。また、専門機関との連携によりスムーズな解決策を見つけることが可能です。早期対策として信頼できる相談先を確保し、不測の事態に備えることで安心感を得られます。
法律上、家族だけでは解決できない場合もある理由
家族の話し合いや一般的な委任状があればすべて解決すると考えず、実際の手続きの可否を支店へ確認します。本人の判断や意思の確認が難しい場合、登録代理人がいても手続きの種類によって追加の確認が必要になることがあります。
必要な権限をどう整えるかは個別の問題です。貸金庫を利用できる条件の確認、保管物自体の所有や管理の問題、家族間の意見の違いを分け、専門家へ相談する目的を具体的にすると話が進めやすくなります。
早期対策として専門機関との連携
早期の連携とは、制度の契約を急ぐことではありません。本人が説明を理解し、希望を伝えられる時期に、契約支店と必要な確認を進めることです。担当者、確認日、次の相談予定を記録し、本人の希望が変われば見直します。
家族が遠方に住んでいる場合は、来店が必要な手続きと電話で事前確認できる内容を分けて聞きます。家族全員が同じ情報を持つ必要はなく、本人が共有を望む範囲に合わせて連絡役を決めましょう。
制度名から決めず、本人が何を希望し、どの手続きで困りそうかを相談しましょう。
まとめ|認知症に備える貸金庫の確認
貸金庫の備えでは、鍵の場所と利用権限を分けて把握し、契約支店の現在のルールを確認することが出発点です。本人の希望を尊重しながら、契約資料の所在、代理人制度の有無、必要な相談先を一つずつ整理しましょう。
分からない項目があっても、確認表に空欄と次の相談先を残せば準備は進められます。家族だけで判断がつかない点は、金融機関や専門家へ具体的な状況を伝えて相談してください。
認知症への備えとして貸金庫の手続きを家族で考える際は、本人の意思と契約先への確認が大切です。
ご本人や親の将来の手続きに不安がある方へ。ジゼンニでは、認知症への経済面の備えについて専門家へ無料相談できます。専門家の案内から対応分野をご確認いただくか、お問い合わせ窓口をご利用ください。相談後の依頼の条件・費用は各専門家にご確認ください。
2026年11月16日確認。ジゼンニ編集部が発症前の準備として整理した一般情報です。個別の医療・法律・契約上の判断や専門家による監修済みを示すものではありません。