「親が将来、住宅ローンの確認を自分でできなくなったら、毎月の返済はどうなるのだろう」。本人や家族が認知症への不安を感じたとき、まず整理したいのは、今の契約と支払いの流れです。病名だけでローンがなくなる、家族が自動的に手続きできるとは考えず、実際の契約先へ確認する準備を進めましょう。
この記事では、まだ本人が希望を伝えられる段階で、返済予定表、引落日、借入先の連絡先、相談に持参する資料を整理する方法を紹介します。制度の利用や保険金の支払いを保証する内容ではなく、家族が相談前に確認するための案内です。
認知症に備える住宅ローンの返済管理は、本人の希望と現在の契約を確認することから始めましょう。
ご本人や親の将来の手続きに不安がある方へ。ジゼンニでは、認知症への経済面の備えについて専門家へ無料相談できます。専門家の案内から対応分野をご確認いただくか、お問い合わせ窓口をご利用ください。相談後の依頼の条件・費用は各専門家にご確認ください。
認知症と住宅ローン返済の基本を理解する
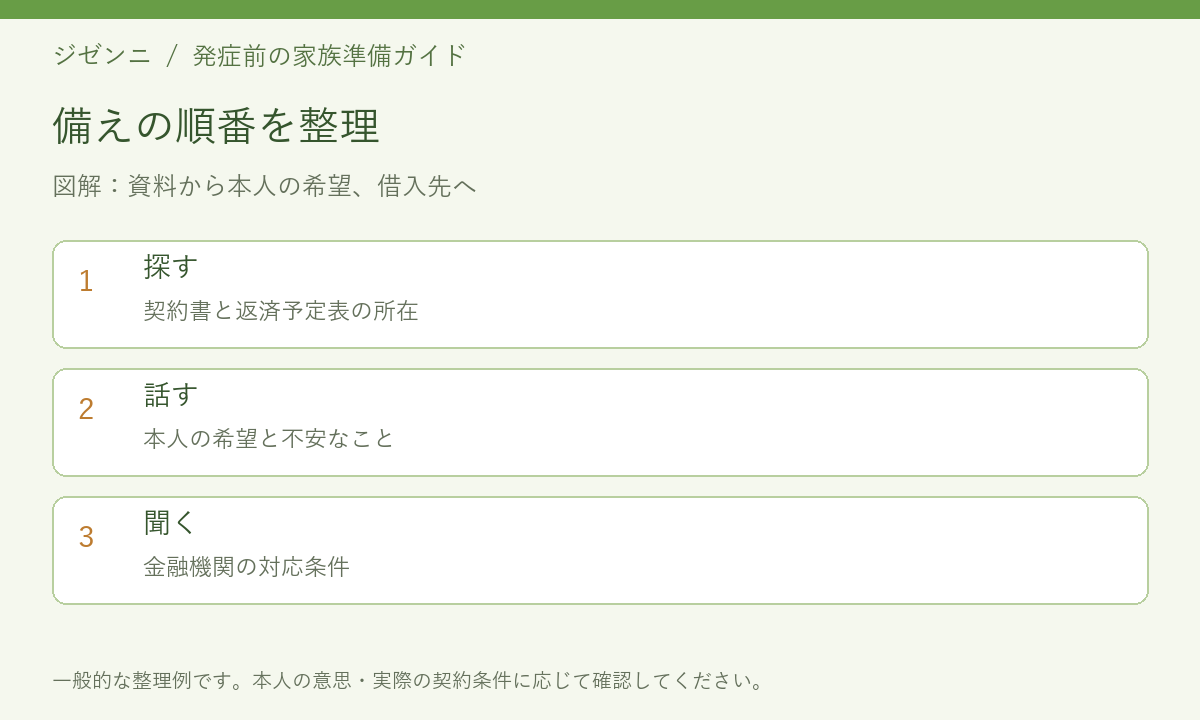
認知症への不安があっても、住宅ローンの返済義務や保障内容は、実際の契約に基づいて確認します。本人が判断や手続きをしづらくなった場合に備え、残高、返済日、借入先、本人が希望する暮らしを整理しておくことが大切です。団体信用生命保険の扱いも、加入している契約の保障内容・支払条件を確認する必要があります。
契約者が認知症になった場合の影響とは
契約者が認知症を発症した場合、住宅ローン返済における管理の負担は家族や代理人に移行することがあります。特に本人の意思確認が難しくなると、借入先への相談や手続きが複雑化し、対応が遅れる可能性もあります。そのため、事前に返済予定表を共有しておくことでスムーズな進行を図れます。また、定期的な返済日についての記録や支払い状況のチェック体制を整えることも重要です。さらに法的な準備として成年後見制度などを検討しながら資産管理方法を明確化するとともに、不測の事態にも柔軟に対応できる仕組み作りが求められます。
認知症の診断だけで、返済が自動免除されるとは限りません。
団体信用生命保険で保障されるケースと注意点
団体信用生命保険の保障内容は契約や加入プランによって異なります。認知症の診断を受けたら当然に住宅ローンがなくなるとは限りません。加入時の資料や保障の説明書を探し、対象となる状態、請求する窓口、必要資料を借入先や保険の窓口に確認します。
この記事では個別契約の支払可否を判断できません。保障があると思い込んで返済を止めず、現在の支払いをどう続けるかの相談と、保険の請求条件の確認を分けて進めましょう。
認知症への備えで住宅ローンの返済管理を考えるときは、団信の保障条件を実際の契約で確かめましょう。
保険資料を確認する際は、商品名だけでなく、加入時の保障内容と現在の契約を見ます。Web上の別プランの説明を本人の契約へ当てはめないようにしてください。家族が請求を手伝う場合の相談先も、通常の返済窓口と同じかどうかを確かめましょう。
返済管理における家族の役割と準備
認知症の進行により住宅ローン返済が困難になる場合、家族が適切なサポートを提供することが重要です。まずは契約内容や引き落とし口座などの基本情報を把握し、必要に応じて借入先への相談準備を整えることが求められます。また、事前に資料を揃えておくことでスムーズな対応が可能となり、不測の事態にも柔軟に対処できる体制づくりにつながります。
家族が把握すべき引き落とし口座や契約内容
住宅ローンの返済を管理するためには、家族が契約内容や引き落とし口座に関する情報を正確に把握しておくことが重要です。特に発症前から定期的な確認作業を行い、返済予定表など必要書類を整理しておくことで、不測の事態にも迅速に対応できます。また、借入先への相談時には具体的な状況説明が求められるため、日頃から記録を残す習慣も役立ちます。さらに、返済日に遅れが生じないようスケジュール管理ツールやリマインダー機能を活用すると効果的です。本来は本人の意思で進めるべき手続きですが、そのサポート体制として家族間で明確な分担ルールを設けておくことも大切です。
共有表に残すのは確認先と支払予定です。暗証番号・パスワードは記載しません。
借入先への相談時に必要な資料一覧
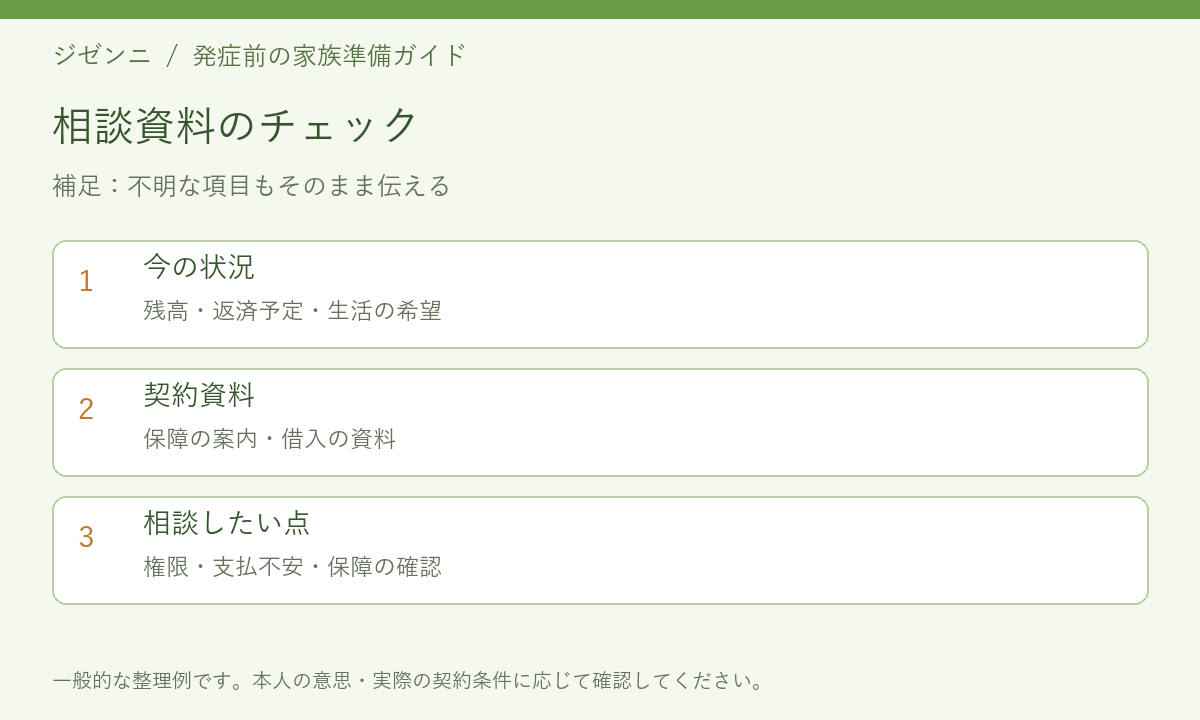
初回の相談では、借入先と契約の特定に必要な情報、返済予定表、残高が分かる資料、本人の希望、不安に思う点をまとめます。すべてそろっていなくても、不明な資料の名称と所在を伝えれば、次に何を確認するかを相談できます。
診断書などの医療情報や本人確認資料が必要かは、目的と手続きによって異なります。家族が独断で取得・送付せず、相談先に必要な資料と安全な提出方法を先に確認してください。暗証番号やログイン情報を家族の共有表へ書く必要はありません。
認知症に備えた住宅ローンの返済管理では、予定表と未確認事項を整理して借入先へ相談しましょう。
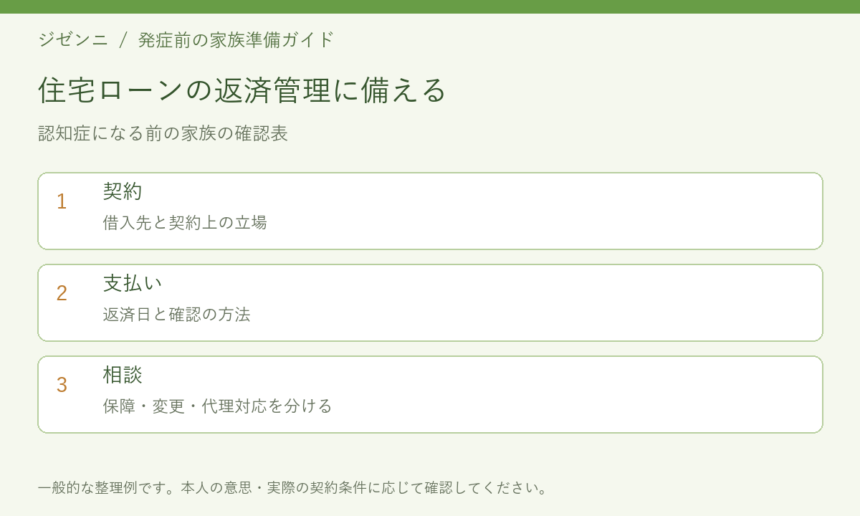
| 確認する項目 | 記録する内容 | 次の確認先 |
|---|---|---|
| 借入先 | 金融機関・窓口・確認日 | 契約資料 |
| 契約上の立場 | 本人・連帯債務者・保証人等 | 契約書・借入先 |
| 返済予定 | 毎月・ボーナス時の額と日 | 返済予定表 |
| 引落状況 | 口座名義・確認方法・担当 | 本人・金融機関 |
| 保障 | 加入している保障と請求窓口 | 保険資料・窓口 |
| 次の相談 | 未確認事項と希望する暮らし | 本人・家族・専門家 |
この確認表は編集上の例で、金融機関の申込書ではありません。本人が共有を望む範囲で作成し、契約書や明細の写真を不必要に家族全員へ送らないようにします。相談先へ資料を送る場合も、公式窓口と提出方法を確認してください。
トラブル回避!連帯債務者との協力方法
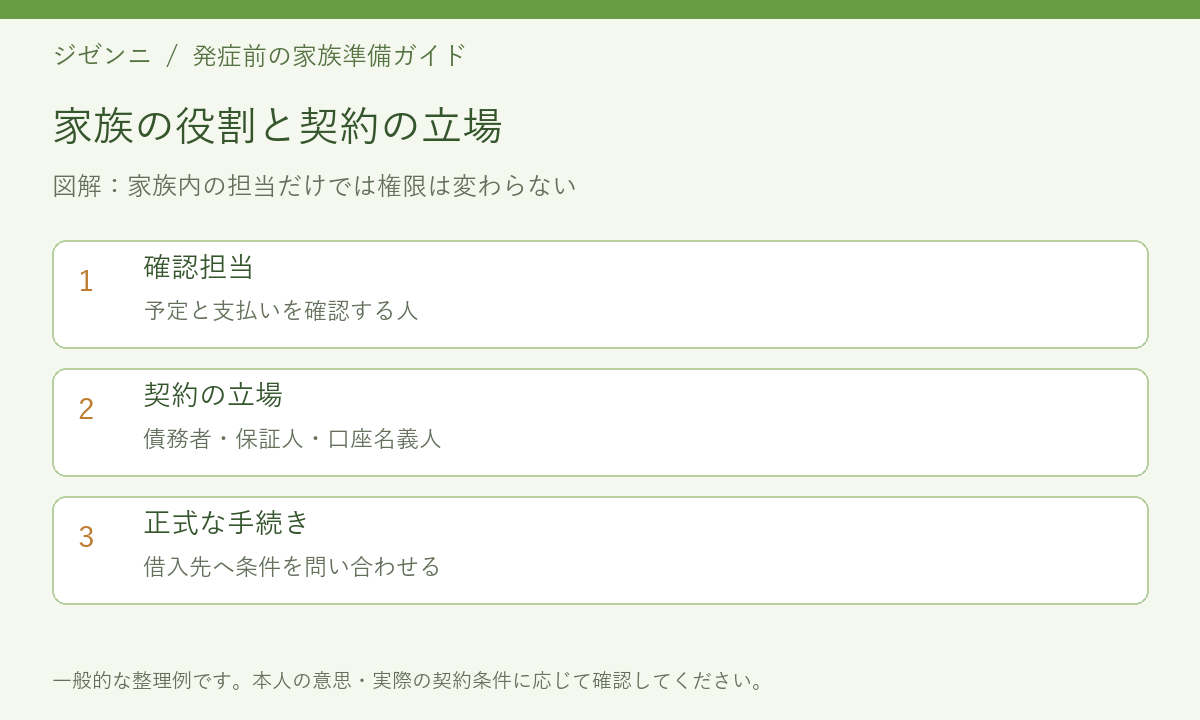
連帯債務者や保証人がいる場合は、その立場と本人・家族の役割を混同しないようにします。単独の借入、連帯債務、ペアローンなど、契約の形によって確認すべき相手や内容が変わります。家族だから自動的に返済条件を変更できるとは限りません。
連帯債務者としてできるサポート内容
連帯債務者や保証人がいるかを契約資料で確認し、誰がどの立場にあるかを書き分けます。家族の連絡担当、口座の名義人、ローンの債務者は必ずしも同じ人ではありません。
そのうえで、本人が対応しづらくなったときに誰がどの相談をできるかを借入先へ確認します。家族内の分担だけで契約上の責任や権限が変わるわけではないため、必要な手続きは金融機関や専門家に相談しましょう。
返済を確認する担当と、契約上の債務者・代理権を持つ人は区別します。
本人意思確認が難しい場合の対応策
本人の意思確認が難しくなった場合に備え、利用できる届出や代理対応の条件を金融機関に事前に聞きます。一般的な委任状があればすべての変更ができるとは限りません。
今後の法的な支援が必要かどうかは、本人の状況、契約内容、家族が困っている手続きに応じて判断されます。制度を先に決めるのではなく、返済の確認、条件変更、保障の請求など、どの点を相談したいかを具体的に整理してください。
返済予定表を活用した計画的な管理術
返済予定表を活用することで、認知症の方やその家族が住宅ローンの管理をより計画的に行うことができます。毎月の返済日を明確にし、それに基づいたスケジュール化は、支払い遅延を防ぐためにも重要です。また、突発的な出費への備えとして資金を確保しておく方法も検討すべきポイントです。このような取り組みで安定した生活と安心感を得ることが可能になります。
毎月の返済日を守るためのスケジュール化
認知症のリスクに備え、住宅ローン返済を計画的に進めるためには、日々の管理が重要です。家族間で情報を共有しながらスケジュールを立てることで、返済遅延やトラブルを未然に防ぐことができます。特に毎月の支払い期日に向けた準備は欠かせません。借入先への相談も早い段階で行うと良い結果につながります。また、定期的な確認作業によって状況変化にも柔軟に対応できる体制を整えることが大切です。このような取り組みは安心感だけでなく生活全般の安定にも寄与します。
認知症への備えとして住宅ローンの返済管理を家族で確認するときは、支払日と確認担当を分けて記録しましょう。
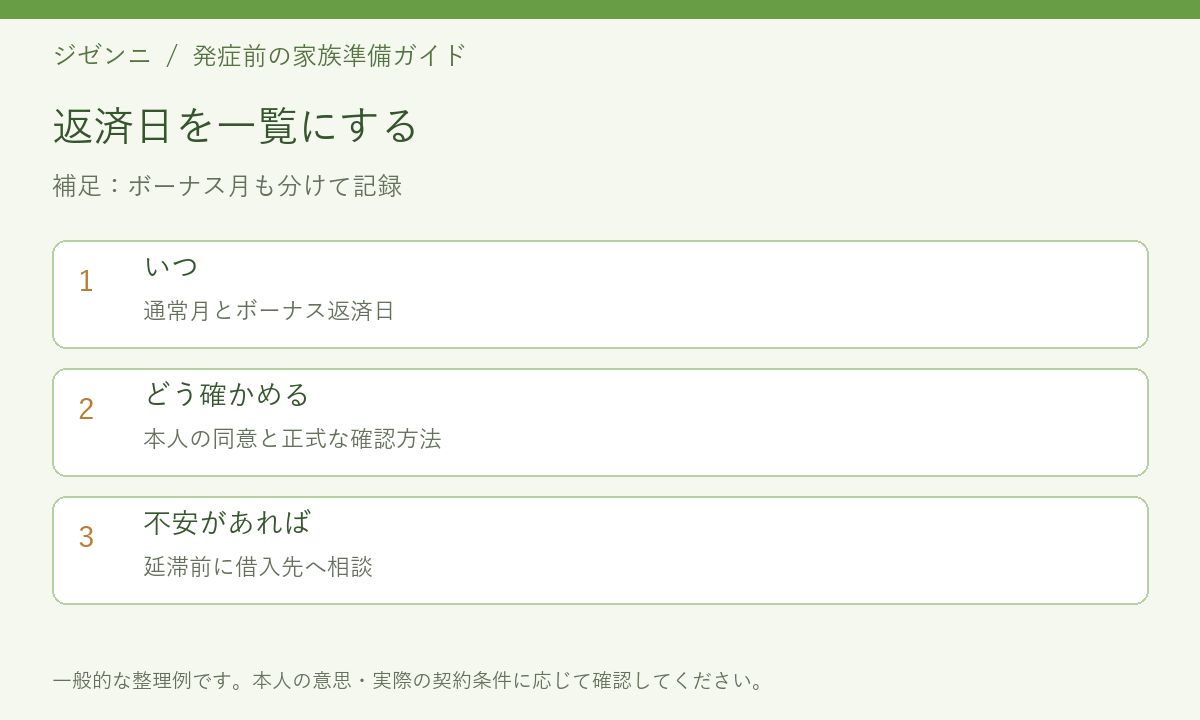
返済予定表では通常月とボーナス返済月を分け、収入の入る日と引落日がどう対応しているかを本人と確認します。支払えたかを確認する日と、異変があったときの問い合わせ先も一緒に記録すると、気づいてから連絡までの流れを明確にできます。
ただし、家族に口座操作を任せれば解決するという話ではありません。本人の意思と金融機関の正式な対応条件を確認し、支払確認の方法を選びましょう。引き落としができなかったときの扱いも金融機関ごとに異なるため、一般的な猶予期間を決めつけないでください。
突発的な支出にも対応可能な資金確保法
認知症のリスクを考慮した住宅ローン返済計画では、予期せぬ支出に備えた資金管理が重要です。まずは家族間で口座情報や収入・支出状況を共有し、緊急時にも対応できる体制を整えることが求められます。また、定期的な見直しによって余剰資金を確保する方法も有効です。借入先への相談は早い段階で行うことで柔軟な選択肢が広がります。さらに、日々の生活費とローン返済額とのバランスを確認しながら無理のない範囲で積立てを進めることも大切です。このような取り組みは突発的な事態でも安定した返済管理につながり、不測のトラブル回避に役立ちます。
本人の生活費・医療や介護への備えと、ローン返済の両方を見て相談します。
専門機関やプロへの相談で安心感を得よう
認知症の進行により住宅ローン返済や資産管理が難しくなる場合、専門機関やプロへの相談は非常に重要です。金融機関では柔軟な対応策を提案してもらえることがありますし、弁護士など法律の専門家から適切なアドバイスを受けることで安心感を得られます。また、公的制度や支援サービスについても早めに情報収集することで、不安を軽減しながら最善の選択肢を見つける手助けとなります。これらの取り組みは将来起こりうるトラブル回避にも繋がりますので、一人で悩まず積極的に活用しましょう。
金融機関や弁護士へ早めに相談する重要性
返済に不安が生じたら、延滞してからではなく、早めに返済中の金融機関へ相談します。住宅金融支援機構も返済方法の変更に関する相談先を返済中の金融機関と案内しています。利用には条件や審査があり、希望する変更が認められるとは限りません。
契約上の権限や家族間の負担について迷うときは法律の専門家、家計全体の収支を整理したいときは対応分野を確認した相談先へつなぎます。ジゼンニの専門家案内も参考に、何を相談したいかを分けて伝えましょう。
自動免除ではない制度利用時の注意事項
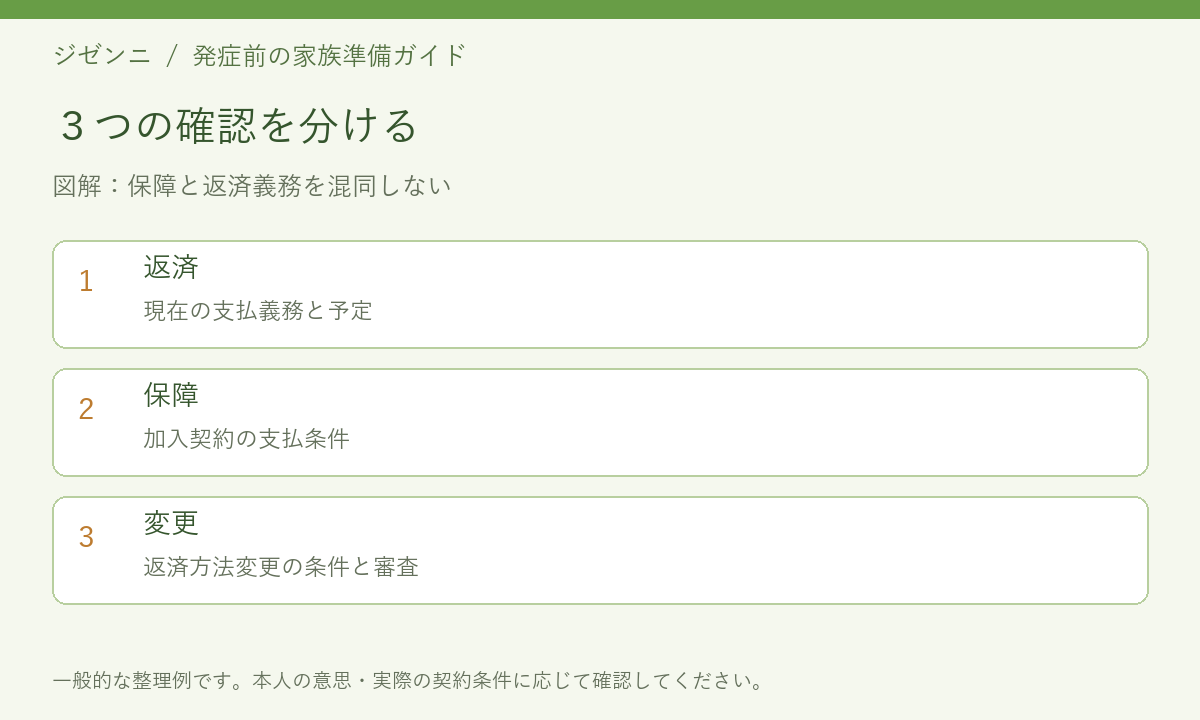
認知症を理由に返済が自動免除されると考えず、契約上の義務、保険の保障、返済条件の変更を別々に確認します。支払条件が確定していない段階で引き落としを止めたり、家族判断だけで契約を変更したりしないでください。
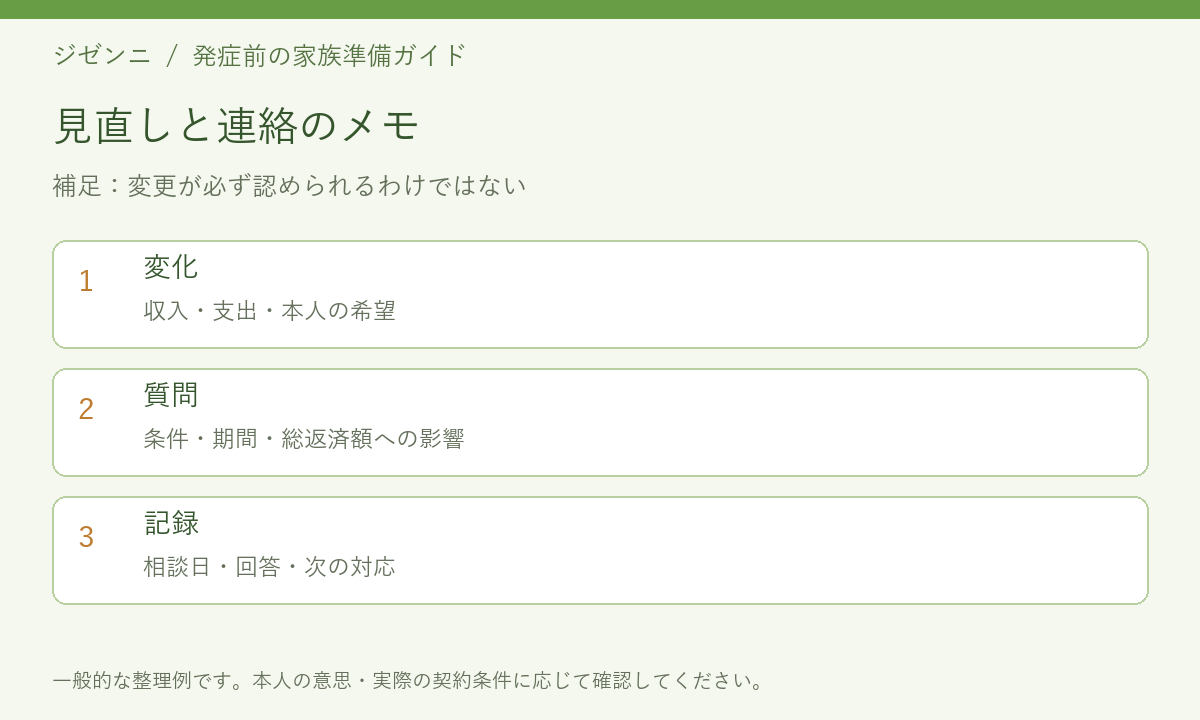
返済方法を変更できる場合でも、毎月の額だけでなく期間、総返済額、将来の負担にどのような影響があるかを相談先へ確認します。本人が理解し、希望を伝えられる形で説明を受けることが大切です。
保障の請求、返済方法変更、代理手続きは、それぞれ条件が違います。
まとめ|認知症に備える住宅ローンの確認
住宅ローンの備えでは、本人の希望、契約上の立場、返済日と資料の所在、借入先への確認事項を分けて整理します。家族で確認する範囲を決め、支払いの不安があれば早めに金融機関へ相談しましょう。
団信や返済方法変更の条件は実際の契約に応じて確認が必要です。確認表の空欄を推測で埋めず、分からない点をそのまま専門家へ伝えることが、次の準備につながります。
認知症に備える住宅ローンの返済管理は、条件を推測せず本人の意思と正式な相談を大切にしましょう。
ご本人や親の将来の手続きに不安がある方へ。ジゼンニでは、認知症への経済面の備えについて専門家へ無料相談できます。専門家の案内から対応分野をご確認いただくか、お問い合わせ窓口をご利用ください。相談後の依頼の条件・費用は各専門家にご確認ください。
2026年11月16日確認。ジゼンニ編集部が発症前の準備として整理した一般情報です。個別の医療・法律・契約上の判断や専門家による監修済みを示すものではありません。