家族が認知症を患い、銀行での手続きに困った経験はありませんか?特に親御さんが高齢になり判断能力が低下してくると、日常的な金融取引や重要な手続きをどのように進めれば良いのか、不安になる方も多いでしょう。本記事では、そのようなお悩みを抱えるご家族向けに、具体的な対応策や事前準備について詳しく解説します。この記事を読むことで、必要な情報整理から代理人としてできることまで明確になり、大切な資産管理への不安を軽減するお手伝いができます。一緒に最適な方法を見つけていきましょう。
親のお金の備えや銀行手続きが心配な方へ
ジゼンニでは、認知症に備える経済対策について専門家へ無料で相談できます。個別の銀行取引の可否は取引銀行に確認し、将来の備えや制度の検討は専門家へご相談ください。
認知症の診断名だけで銀行手続きの可否は決まらない
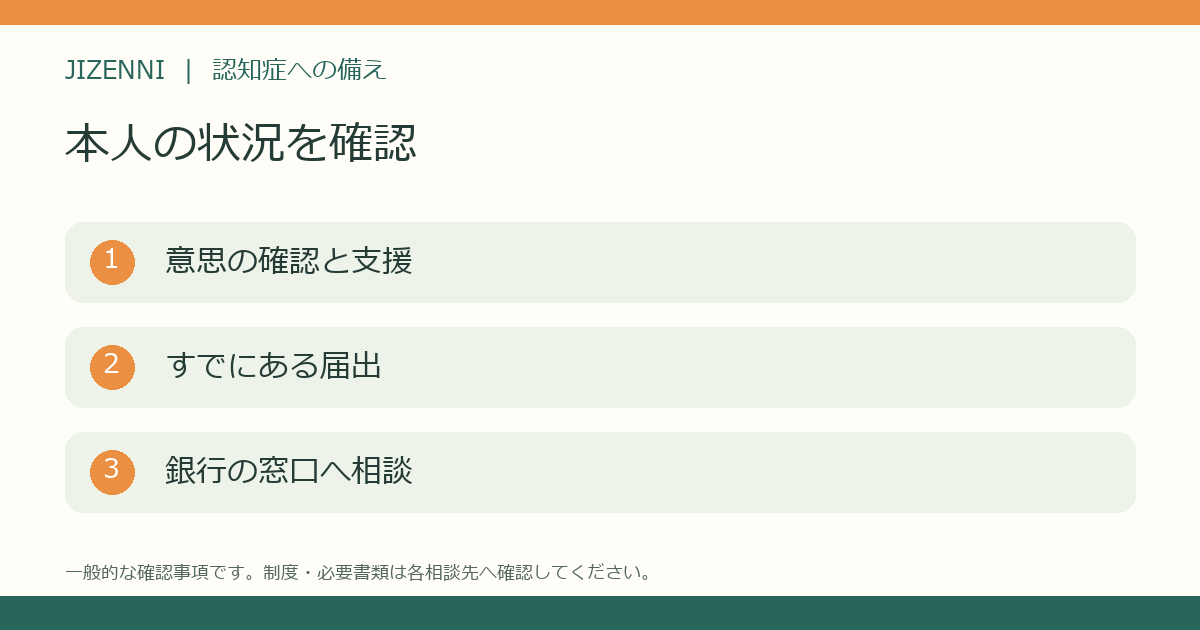
認知症と診断されたことだけを理由に、すべての銀行取引が一律に停止するわけではありません。ただし、銀行は本人の意思や取引内容を確認して対応します。本人の状態、代理人の権限、利用するサービスの条件によって手続きは異なります。家族が困っているときは、希望する取引と支払いの目的を整理して、まず取引銀行に相談しましょう。
本人の意思確認の状況と希望する取引を銀行に伝える
銀行での手続きを進める際には、本人がどの程度意思を伝えられるかが重要なポイントとなります。認知症と診断された場合でも、具体的に希望する取引内容や目的について明確に説明できる状況であれば、対応可能なケースもあります。そのため、事前に家族や関係者が本人の意向をしっかり確認しておくことが大切です。また、その情報を整理した上で銀行側へ適切に伝えることでスムーズな手続きにつながります。一方で、本人による意思表示が難しい場合は代理人として行動する必要があります。この際には法的根拠を持つ書類や成年後見制度などの利用を検討し、それぞれの条件に応じた準備を整えていくことが求められます。
家族であっても当然に代理できるわけではない
家族であっても本人名義の預金を自由に動かせるわけではありません。通帳やカードを預かっていることと、正式に代理して取引できることは区別します。委任状についても、本人がその内容を理解して意思を示せるか、銀行がどのような確認を求めるかが問題となります。判断能力が低下した後に家族だけで委任状を作れば解決する、と考えないでください。代理人サービスの登録や既存の契約がある場合は、その内容と現在の状況を銀行へ伝えます。
判断能力があるうちに銀行の代理人サービスを確認する
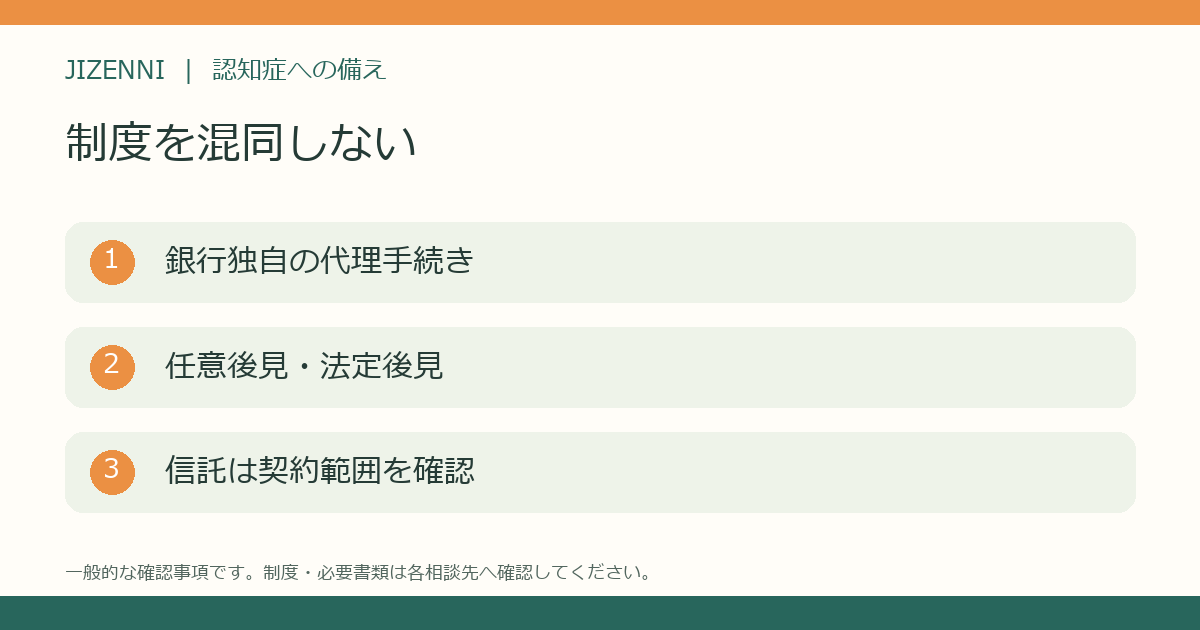
認知症のリスクを考慮し、銀行で利用できる代理人サービスについて早めに確認することが重要です。判断能力があるうちに手続きを進めておくことで、将来的なトラブルや不便を回避できます。各銀行では代理人カードの発行や事前登録制度など、多様なサポート体制がありますので、自身の状況に合った選択肢を検討しましょう。また、これらのサービスは金融機関ごとに条件や対応範囲が異なるため、詳細を比較して最適な方法を見つけることが大切です。
代理人カードや事前登録の対象取引と条件を確認する
代理人カード、代理人の事前登録、財産管理サービスなどは、名前が似ていても同じ機能とは限りません。ATMで利用できる範囲、窓口で認められる取引、本人の意思確認が必要な場面を確かめます。代理人になれる人の条件、申込みの時期、対象口座、利用限度額、手数料も確認事項です。特定の銀行の商品を他行でも使える一般ルールとして扱わず、本人が取引している銀行の最新の規定と説明を確認しましょう。
判断能力が低下した後も使えるか銀行ごとに異なる
事前に代理人カードを作ってあっても、本人の判断能力が低下した後に、そのまますべての取引を継続できるとは限りません。本人の意思を都度確認する仕組みもあれば、認知判断能力の低下を想定したサービスもあります。いつ利用が制限されるか、変更や届出が必要か、カードを持つ家族が先に亡くなった場合はどうなるかも確認してください。登録済みという事実だけで安心せず、現在の利用条件を取引銀行へ照会しましょう。
判断能力が低下し事前の備えがない場合の相談
認知症などで判断能力が低下し、事前に代理人の手続きを行っていない場合でも、生活費や医療費といった急を要する支払いについては取引銀行へ相談することが可能です。ただし、相談したからといって必ず払戻しが認められるわけではありません。各金融機関には独自の基準がありますので、その場で対応できるかどうか確認する必要があります。また、このような状況を避けるためにも早めに信頼できる家族や専門家と話し合い、適切な対策を講じておくことが重要です。
生活費や医療費が急ぎで必要なときは取引銀行へ相談
本人の生活費、入院費、介護施設費用などの支払いで困った場合は、まず取引銀行へ相談してください。全国銀行協会も、本人の意思確認ができない場合に、そのような資金の必要があれば銀行へ相談するよう案内しています。相談時には、支払い先、金額、期限、本人のための費用であることが分かる請求書など、手元の情報を整理します。必要資料や支払い方法は銀行の案内に従いましょう。家族自身の支払い、本人からの贈与、資産移転といった目的を、本人の生活費と同じように扱うことはできません。
相談ができることと払戻しが認められることは別
銀行へ相談できることは、家族への現金の払戻しが必ず認められるという意味ではありません。銀行は本人の利益や取引の必要性、支払先、代理関係などを確認し、個別に判断します。必要に応じて支払先への振込などの方法が検討される場合もありますが、一律の対応を約束するものではありません。相談の回答、追加で求められた資料、対応までの見通しを記録し、今後も継続して管理が必要な場合は制度の利用も専門家へ相談してください。
成年後見と任意後見を検討するときの注意
認知症の進行により銀行手続きが困難になる場合、成年後見制度や任意後見契約を検討することが重要です。これらは財産管理や生活支援を目的とした法的な仕組みであり、それぞれ特徴があります。家庭裁判所による監督下で行われる法定後見では、必要な手続きを理解し適切に対応することが求められます。一方、任意後見は本人の意思に基づいて事前に代理人を選ぶ方法ですが、その効力発生には条件があります。それぞれの違いを把握し、自身や家族の状況に合った選択肢を考えることが大切です。
法定後見は家庭裁判所の手続きと支援範囲を確認する
法定後見制度は、判断能力が不十分になった人を法律的に支援するため、家庭裁判所の手続きを通じて成年後見人等を選任する制度です。後見・保佐・補助で支援や権限の範囲が異なり、家族が希望する人が必ず選ばれるとは限りません。単に一度預金を引き出すためだけの便宜的な方法とは考えず、本人の今後の生活と財産管理に必要な支援を検討することが大切です。手続きに必要な費用や継続的な報告・報酬についても、申立先や専門家に確認してください。
任意後見は監督人の選任により効力が生じる
任意後見は、本人に十分な判断能力があるうちに、将来頼む人と委任する事務の内容を、公正証書による契約で決めておく制度です。その契約は、本人の判断能力が不十分になり、家庭裁判所が任意後見監督人を選任したときから効力が生じます。契約した日から任意後見人としてすべての取引をできるわけではありません。任意後見人の代理権は契約で定めた範囲によるため、銀行で必要な届出や確認書類も含め、専門家と取引銀行へ確かめましょう。
銀行へ相談する前に整理したい情報と記録
銀行に相談する前には、認知症の方が抱える状況や必要な手続きを整理しておくことが重要です。まずは日常的な支払い項目や契約内容を確認し、どのような対応が求められるか明確にしましょう。また、家族間で情報共有を行いながら本人の意思を尊重した形で進めるためにも、過去の支出記録など具体的なデータを準備しておくとスムーズです。この事前準備によって銀行との話し合いも円滑になり、不安要素を減らすことにつながります。
必要な支払いや利用条件を確認する質問リスト
認知症の親が銀行手続きを行えない場合、まずは日常的な支払い内容や契約状況を把握することが重要です。例えば、公共料金や家賃など定期的に発生する支出項目について確認し、それらをどのように管理していくか検討します。また、預金口座から引き落とされるサービス契約やクレジットカード利用明細もチェックし、不足なく対応できる準備を進めます。その際には、必要書類や本人確認情報を整理するとともに、代理人として関与するための条件についても調べておくとスムーズです。さらに、成年後見制度の活用可能性について専門機関へ相談したり、自身で判断が難しい場合は弁護士など法律の専門家への依頼も視野に入れることで適切な解決策につながります。このような事前準備によってトラブル回避だけでなく円滑な手続き実現にも役立ちます。
支出の記録と本人の意思を尊重した家族の共有
家族が認知症の親を支える際には、日常的な収入や支出に関する情報を正確に記録し、それらを共有することが重要です。例えば、銀行口座から引き落とされる公共料金や保険料などの固定費だけでなく、不定期な医療費や生活用品購入も含めた全体像を把握します。この過程では、本人の意思確認が可能な場合は積極的に意見を聞きながら進めることで信頼関係を維持できます。また、家族間で役割分担について話し合い、一人に負担が集中しないよう配慮することも大切です。その上で必要書類の整理や手続き方法について調査し、代理として行動できる準備を整えます。さらに成年後見制度など法的サポートの活用検討も視野に入れつつ、公平性と透明性ある対応によってトラブル防止につなげていく姿勢が求められます。
まとめ
認知症の親が銀行手続きに困難を抱えた場合、まずは本人の意思確認と希望する取引内容を明確にし、金融機関へ相談することが重要です。判断能力があるうちに代理人カードや事前登録サービスについて調べておくことで、将来的なトラブルを防ぐ準備ができます。また、急ぎで生活費や医療費などの支払いが必要になった際には取引銀行への早めの相談も有効ですが、その場で解決できるとは限らないため注意しましょう。一方で成年後見制度や任意後見契約といった法的サポートも検討すべき選択肢となります。それぞれ家庭裁判所による手続きや監督人選任など条件がありますので慎重な対応が求められます。さらに家族間で必要な支出情報を共有しつつ記録しておくことでスムーズな話し合いや問題解決につながります。このように適切な準備と行動によって安心した日常生活を維持することが可能になります。
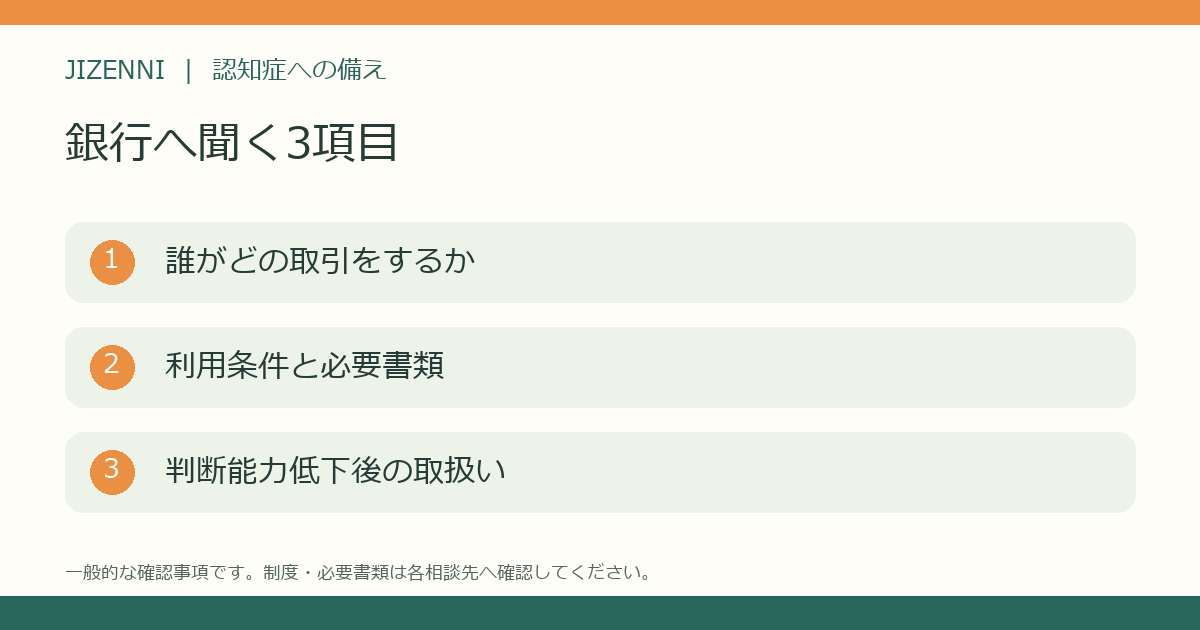
銀行へ聞くことを整理するチェック表
| 現在の状況 | 確認したいこと |
|---|---|
| 本人が取引の内容を理解して意思を示せる | 利用できる代理人サービス、登録方法、対象取引、費用 |
| 代理人カードなどが登録済み | 判断能力が低下した後の利用条件、届出の要否、制限される取引 |
| 本人の意思確認が難しく生活費等が必要 | 支払目的や請求書等を伝えたうえで、相談に必要な資料と対応方法 |
| 成年後見人等が選任済み | 銀行への届出、権限を確認する資料、取引時の必要書類 |
この表は受付や払戻しを保証するものではありません。本人の状況と銀行の確認に応じて扱いが異なります。「認知症だから一切できない」「家族なら引き出せる」と一括りにせず、実際に必要な取引を具体的に伝えましょう。
相談する前に家族が用意するメモ
口座名義人、取引銀行・支店、支払いの目的と期限、本人の意思確認の状況、既存の代理人登録や契約の有無を、把握している範囲で整理します。暗証番号やネットバンキングのパスワードを問い合わせフォームへ送る必要はありません。請求書や領収書を提出する場合は、銀行が指定する安全な方法と提出範囲を確認してください。
家族が立て替えた費用と、本人の口座から払われた費用は分けて記録します。支払日、支払先、金額、目的、請求書・領収書の保管先を残し、説明できるようにしましょう。ただし、記録を付けたから代理権が生じるわけではありません。本人の希望や生活を支えるための管理と、家族への贈与・資産移転を混同しないことが大切です。
将来の備えを検討する方はジゼンニの専門家相談窓口をご利用ください。本人の状況や財産、家族関係により適切な方法は異なります。特定の制度や金融商品を必須と決めず、選択肢を比較して検討しましょう。
参考資料
2026年10月29日時点。本文は一般的な情報提供です。個別の取引条件や必要書類は、取引銀行・専門家へ確認してください。